Mauvaise nouvelle d'entrée : la meilleure assurance vie n'existe pas. Il existe le bon contrat pour votre situation, et une majorité de contrats franchement mauvais, souvent vendus au guichet de votre banque (désolé si une ou un banquier passe par là).
La différence entre les deux se joue sur six critères facilement mesurables : les frais, la qualité du fonds en euros, l'étendue des supports, le mode de gestion, la souplesse du contrat, et l'enveloppe fiscale.
Ce guide vous donne ces critères pour choisir vous-même, sans vous noyer dans un classement de dix contrats que vous oublierez certainement demain.
Pourquoi « la meilleure assurance vie » est une mauvaise question
Déjà, l'assurance vie n'est pas un placement comme beaucoup de gens peuvent le croire. C'est une enveloppe dans laquelle vous logez des placements : un fonds en euros sécurisé (rendement modeste et pas de risque de perte en capital), des actions, des ETF, des matières premières ou même de l'immobilier. Deux personnes peuvent ouvrir le même contrat et obtenir des résultats opposés selon ce qu'elles mettent dedans et la durée pendant laquelle elles laissent travailler leur épargne.
La vraie question est donc « quel contrat colle à mon objectif et à mon horizon », pas forcément « quel est le meilleur contrat ». Un épargnant qui veut sécuriser une poche de précaution ne cherche pas la même chose qu'un investisseur de 30 ans qui vise la performance sur 25 ans. Les critères qui suivent valent pour tout le monde. La pondération que vous leur donnez, elle, dépend de vous. Notre guide complet de l'assurance-vie reprend les bases si vous voulez d'abord comprendre le fonctionnement de l'enveloppe.
❓ En quoi ça vous concerne : choisir une assurance vie sur le seul critère du « meilleur rendement affiché » est l'erreur la plus courante. Ce rendement concerne souvent le seul fonds en euros, parfois sous conditions, et il ne dit rien des frais qui vont grignoter votre capital pendant 20 ans.
Le tri se fait sur six critères :
- les frais réels, toutes couches comprises ;
- la qualité et les conditions du fonds en euros ;
- les supports réellement disponibles (ETF, SCPI, private equity) ;
- le mode de gestion, libre ou pilotée, et son surcoût ;
- la souplesse du contrat (versements, rachats, avance) ;
- la fiscalité et la clause bénéficiaire, qui décident de la transmission.
Les frais : le premier critère qui sépare un bon contrat d'un mauvais
C'est le critère le plus négligé et le plus décisif. Les frais sont la seule variable que vous contrôlez à 100 % au moment de choisir. La performance, elle, n'est jamais garantie. Quatre lignes de frais existent en gros.
Les frais sur versement
Prélevés à chaque dépôt, ils réduisent immédiatement le capital investi. La moyenne du marché tourne autour de 0,75 %, selon l'Observatoire des produits d'épargne financière. Les bons contrats en ligne les ont tout simplement supprimés : 0 %. Payer des frais sur versement en 2026, c'est accepter de partir avec un handicap dès le premier euro. Aucune raison de le faire. À fuir, gros red flag.
Les frais de gestion
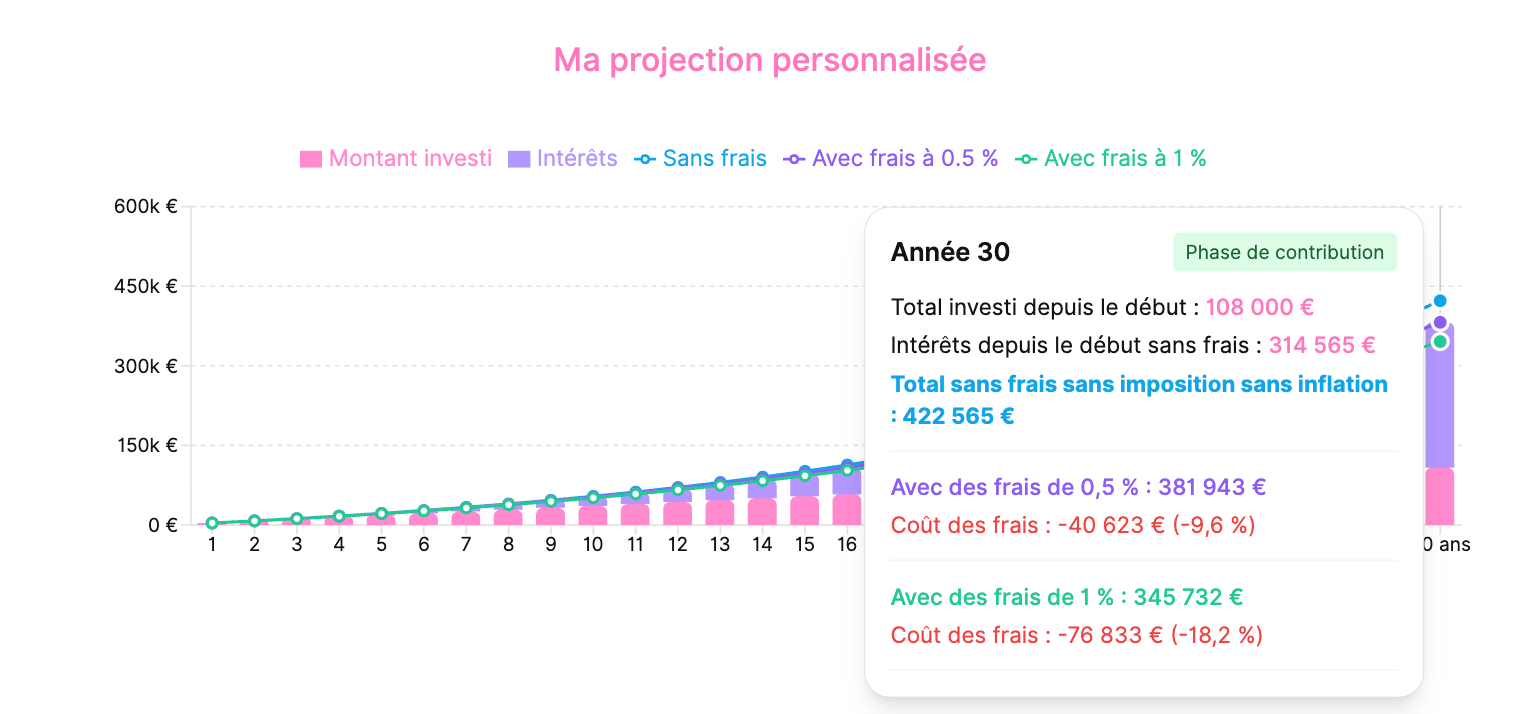
Prélevés chaque année sur l'encours, ils existent en deux versions et c'est ceux qui font le plus mal. Sur le fonds en euros, ils sont déjà déduits du rendement annoncé. Sur les unités de compte, c'est le chiffre à regarder : le plancher du marché est environ de 0,50 % par an, atteint notamment par Linxea Spirit 2 ou Lucya Cardif. Louve Infinity va plus bas encore, à 0,39 %, mais avec un choix de supports plus limité. Les contrats bancaires classiques montent souvent au-dessus des 1 %, voire au-delà. Sur 20 ans, l'écart est colossal.
Voici un exemple sur ce graphique qui montre la différence entre 300 € investis mensuellement avec 8 % de rendement annuel avec 0,5 % et 1 % de frais de gestion sur 30 ans :
Les frais d'arbitrage
Facturés quand vous déplacez votre épargne d'un support à un autre. Les meilleurs contrats les offrent, sans limite. Sur un contrat qui les facture, chaque rééquilibrage de votre allocation vous coûte de l'argent et vous décourage de bien gérer.
Les frais de la gestion pilotée et des supports
Si vous déléguez la gestion, une couche de frais s'ajoute. Chez les fintechs comme Yomoni, Nalo, Ramify ou Goodvest, le total empilé se situe en général entre 1,50 % et 1,90 % par an. À cela s'ajoutent les frais internes des supports eux-mêmes : environ 0,10 % pour un ETF, bien davantage pour un fonds géré activement. C'est le prix à payer pour la tranquillité d'esprit, mais cela reste un coût dont il faut être conscient.
Le fonds en euros : la sécurité, mais regardez sous le capot
Le fonds en euros est la poche à capital garanti de l'assurance vie, une spécificité française : votre capital ne peut pas baisser, hors cas exceptionnels prévus au contrat. En contrepartie, le rendement est modeste et suit en général les taux directeurs de la Banque centrale européenne.
En 2025, le rendement moyen des fonds en euros s'établit autour de 2,63 % net de frais de gestion, selon l'ACPR, son niveau le plus élevé depuis 2014. Il dépasse désormais le taux du Livret A, fixé à 1,70 % depuis le 1ᵉʳ août 2026, même si la comparaison n'est pas tout à fait équivalente : contrairement au Livret A, les gains du fonds en euros restent soumis aux prélèvements sociaux.
Mais surtout, cette moyenne de 2,63 % cache de gros écarts : les fonds dits « nouvelle génération » de certains contrats dépassent 3 %, et quelques fonds affichent plus de 4 %.
⚠️ Les risques : méfiez-vous des fonds euros « boostés ». Leur rendement supérieur est presque toujours conditionné à un investissement minimum en unités de compte, donc à une prise de risque. Le taux vitrine sert d'appât. Lisez toujours les conditions avant de vous laisser séduire par un chiffre affiché en gros.
Un bon fonds en euros est donc un fonds performant, mais surtout accessible sans contrainte d'unités de compte si la sécurité est votre objectif. Pour une poche de précaution, c'est ce qu'il faut viser. Cela peut être utile aussi si vous recevez un héritage, par exemple, que vous allez réinvestir prochainement dans un achat immobilier.
Les supports d'investissement : fonds euros, unités de compte, ETF, SCPI
C'est ce que vous logez dans l'enveloppe qui détermine votre performance. Un bon contrat offre un large choix. Quatre familles de supports comptent.
Les unités de compte
Tout ce qui n'est pas le fonds en euros : actions, obligations, immobilier, fonds thématiques. Leur valeur fluctue, le capital n'est pas garanti, mais le potentiel de rendement est plus élevé sur le long terme. C'est le moteur de performance de votre contrat.
Les ETF, le support clé pour la performance à frais bas
Déjà, un ETF est une unité de compte. Mais si on va plus loin, un ETF est un fonds qui réplique souvent un indice boursier, comme le MSCI World qui regroupe les grandes entreprises mondiales ou encore le CAC 40. Son intérêt : des frais internes très bas, souvent autour de 0,20 %, contre 1,5 % à 2 % pour un fonds géré activement qui, en moyenne, ne fait pas mieux. L'autre intérêt gigantesque est qu'il vous permet de diversifier très simplement votre portefeuille. Plutôt que d'acheter 40 actions individuelles du CAC 40 par exemple, vous pouvez acheter un seul ETF qui s'occupe d'investir cet argent dans les entreprises. C'est simple et efficace. Un contrat qui propose une vraie sélection d'ETF vous permet de construire une allocation diversifiée et peu coûteuse.
Les obligations
Acheter une obligation, c'est comme prêter de l'argent en échange d'un taux d'intérêt. Quand vous achetez une obligation d'État au gouvernement français, vous prêtez donc de l'argent à la France et en échange elle vous rémunère avec un taux d'intérêt pour le risque que vous prenez. Plus le risque est élevé, plus le taux d'intérêt est élevé. C'est pour ça qu'une obligation argentine rapporte plus qu'une obligation française. Vous pouvez donc placer des obligations et des ETF obligataires (des paniers d'obligations) dans une assurance vie.
Les SCPI, la pierre-papier
Les SCPI vous font investir dans l'immobilier locatif sans acheter de bien en direct. Vous percevez une quote-part des loyers. Attention au détail qui coûte cher : beaucoup de contrats prélèvent une décote de 10 à 15 % sur les loyers versés par les SCPI. Les meilleurs reversent 100 % des loyers. Linxea Spirit 2, par exemple, donne accès à plus de 20 SCPI avec reversement intégral, là où d'autres contrats n'en proposent qu'une poignée. L'immobilier se raisonne sur le long terme, au moins 8 ans, ne serait-ce que pour amortir les frais d'entrée.
Le private equity
L'investissement dans des entreprises non cotées, longtemps réservé aux gros patrimoines, s'ouvre dans certains contrats. Potentiel de rendement élevé, mais risque et illiquidité tout aussi élevés. À réserver à une petite part d'un patrimoine déjà diversifié.
| Support | Capital garanti | Rendement potentiel | Risque | Horizon conseillé |
|---|---|---|---|---|
| Fonds en euros | Oui | Faible (≈ 2,65 % en 2025) | Très faible | Court à moyen terme |
| Unités de compte (actions) | Non | Élevé | Élevé | Long terme (8 ans et plus) |
| Unités de compte (ETF) | Non | Élevé, à frais bas | Élevé | Long terme (8 ans et plus) |
| SCPI | Non | Moyen (loyers) | Moyen | Long terme (8 ans et plus) |
| Private equity | Non | Très élevé | Très élevé, illiquide | Très long terme |
La logique est toujours la même : plus le rendement potentiel est élevé, plus le risque et l'horizon le sont aussi. Un bon contrat vous laisse combiner ces supports librement, sans vous enfermer.
Gestion libre ou gestion pilotée : laquelle pour vous
Deux façons de piloter votre contrat, et le choix n'est ni forcément simple, ni anodin.
En gestion libre, vous choisissez vous-même vos supports et leur répartition. C'est gratuit ou presque, c'est le plus performant à long terme si vous vous y tenez, et c'est bien plus simple qu'il n'y paraît : quelques ETF et un peu de fonds en euros suffisent à couvrir l'essentiel.
En gestion pilotée, ou sous mandat, vous déléguez les décisions à un gestionnaire ou à un algorithme, en fonction d'un profil de risque. C'est confortable, mais cette tranquillité se paie : la couche de frais supplémentaire, on l'a vu, ampute la performance sur la durée.
💡 Mon point de vue : pour la plupart des épargnants, la gestion libre avec deux ou trois ETF et un fonds en euros bat la gestion pilotée une fois les frais déduits. La gestion pilotée garde du sens si vous savez que vous ne vous occuperez jamais de votre contrat, car un contrat mal géré ou jamais rééquilibré coûte plus cher qu'un mandat. Le pire choix, c'est de payer une gestion pilotée chère pour une allocation que vous auriez pu reproduire en trois clics, ou simplement de ne pas investir alors que vous auriez pu facilement déléguer. Les deux approches ont leurs avantages et leurs inconvénients.
La souplesse du contrat : versements, rachats, avance
Le montant minimum des versements libres et programmés va de quelques dizaines d'euros à plusieurs milliers selon le distributeur. Le délai de règlement d'un rachat, lui, se compte en quelques jours chez un courtier en ligne, parfois en plusieurs semaines ailleurs : un point à vérifier si vous pensez pouvoir avoir besoin de cet argent rapidement un jour.
👩🏫 Comment ça marche : une avance sur contrat est un prêt que l'assureur vous accorde en prenant votre contrat comme garantie. Vous récupérez de la trésorerie sans effectuer de rachat, donc sans déclencher d'impôt, et votre épargne continue de capitaliser pendant ce temps. Tous les contrats ne le proposent pas.
Reste la clause bénéficiaire, qui ne coûte rien à rédiger et décide de tout au moment de la transmission. On la détaille dans la section suivante.
La fiscalité et la succession : l'avantage qui se mérite avec le temps
Tant que vous ne retirez pas votre argent du contrat, les gains de votre assurance vie ne sont pas imposés. C'est le premier atout : votre épargne capitalise sans frottement fiscal annuel.
L'avantage devient sérieux après 8 ans de détention du contrat. Avant 8 ans, lorsque vous retirez de l'argent de votre assurance vie, la part correspondant à vos gains est en principle taxée à 30 % : 12,8 % au titre de l'impôt sur le revenu et 17,2 % de prélèvements sociaux.
Après 8 ans, vous bénéficiez chaque année d'un abattement sur les gains retirés : 4600 € sur les gains retirés pour une personne seule et 9200 € pour un couple soumis à imposition commune. Autrement dit, tant que vos gains retirés dans l'année restent sous ce seuil, vous ne payez pas d'impôt sur le revenu dessus. Les prélèvements sociaux de 17,2 % restent toutefois dus.
Une fois l'abattement dépassé, les gains qui restent imposables bénéficient d'un taux d'impôt sur le revenu réduit à 7,5 %, au lieu de 12,8 % avant 8 ans, pour la part correspondant à vos premiers 150 000 € de versements. Ce seuil s'apprécie sur l'ensemble de vos contrats d'assurance vie. Au-delà, la part concernée est imposée à 12,8 %.
Une précision importante : l'assurance vie échappe à la hausse de la flat tax entrée en vigueur au 1ᵉʳ janvier 2026. Alors qu'elle est passée de 30 % à 31,4 % sur la plupart des placements financiers, l'assurance vie conserve ses prélèvements sociaux à 17,2 %. Sa fiscalité reste donc inchangée.
Côté succession, l'assurance vie est l'un des outils de transmission les plus puissants du droit français. Pour les sommes versées avant vos 70 ans, chaque bénéficiaire profite d'un abattement de 152 500 € sur le capital transmis, hors succession classique. Au-delà, la taxation est de 20 % jusqu'à 700 000 €, puis 31,25 %. Pour les versements après 70 ans, l'abattement global tombe à 30 500 €, mais les gains générés sont exonérés.
👩🏫 Comment ça marche : la conséquence pratique est simple. Plus vous ouvrez tôt, plus le compteur des 8 ans tourne en votre faveur. Même si vous n'avez que quelques centaines d'euros à y mettre aujourd'hui, ouvrir un contrat pour « prendre date » est l'une des rares décisions financières sans inconvénient. Vous figez l'ancienneté fiscale dès maintenant.
Choisir selon votre profil
Les critères sont les mêmes pour tout le monde. Leur importance dépend de qui vous êtes :
- profil prudent : votre priorité est un fonds en euros solide, des frais bas et une interface simple. La performance compte moins que la sécurité et la liquidité ;
- investisseur autonome : vous voulez piloter vos ETF et vos SCPI vous-même. Cherchez le maximum de supports, des frais de gestion à 0,50 % et zéro frais d'arbitrage ;
- adepte de la délégation, par manque d'intérêt ou de temps : vous ne vous occuperez pas de votre contrat. Une gestion pilotée a du sens, mais comparez les frais totaux, qui font toute la différence sur 20 ans ;
- patrimoine conséquent : votre critère central n'est plus le rendement affiché, mais la capacité du contrat à accueillir une allocation large, et un vrai accompagnement.
💡 Un dernier réflexe vaut pour tous les profils : la garantie de l'État sur les fonds en euros est plafonnée à 70 000 € par assureur. Si vous épargnez davantage, répartir votre capital sur deux contrats chez deux assureurs différents double cette protection.
Les pièges qui transforment un bon contrat en mauvais
Trois erreurs reviennent en boucle. Les contrats des banques traditionnelles, d'abord : frais élevés, choix de supports limité, fonds en euros médiocre et souvent interface pour investir soi-même inexistante ou qui date des années 90. Le nom rassure, le contrat déçoit. Les fonds euros « boostés » sous conditions d'unités de compte, ensuite, dont le taux vitrine masque une prise de risque imposée. Enfin, la gestion pilotée souscrite par confort sans regarder l'empilement de frais : vous payez chaque année pour une allocation que vous auriez pu reproduire seul. Mais encore une fois, si vous n'avez pas le temps, la gestion pilotée est top.
Le bon contrat en un coup d'œil
Avant d'ouvrir un contrat, passez-le au crible de cette grille. Si une colonne « signal d'alarme » s'allume, posez-vous des questions.
| Critère | Le bon standard | Signal d'alarme |
|---|---|---|
| Frais sur versement | 0 % | 0,5 % et plus |
| Frais d'arbitrage | 0 %, illimités | Facturés à chaque mouvement |
| Frais de gestion UC | 0,50 % par an | 0,85 % et plus |
| Fonds en euros | Performant, sans contrainte d'UC | Taux « boosté » conditionné à des UC |
| Supports | ETF, SCPI à 100 % des loyers, large choix | Catalogue maison limité |
| Gestion pilotée | Frais totaux transparents et contenus | Empilement de frais opaque |
Cette grille vaut mieux qu'un classement : un classement vieillit, des critères non.
En résumé : votre méthode pour choisir
Ne cherchez pas le contrat parfait. Suivez l'ordre des critères : éliminez d'abord tout ce qui facture des frais sur versement ou d'arbitrage, exigez 0,50 % de frais de gestion sur les unités de compte, vérifiez la qualité du fonds en euros et l'étendue des supports, puis tranchez entre gestion libre et pilotée selon votre envie réelle de vous en occuper. Ouvrez tôt pour lancer le compteur fiscal des 8 ans. Et si votre épargne dépasse 70 000 €, diversifiez les assureurs.
🤝 Vous hésitez encore sur le contrat adapté à votre situation et à vos projets ? C'est exactement le genre de décision que Money Buddy peut éclairer avec vous, en partant de votre profil plutôt que d'un classement générique.
Questions fréquentes
Peut-on avoir plusieurs assurances vie ?

Oui, et c'est souvent une bonne idée. Cela permet de diversifier les assureurs, de doubler la garantie de l'État de 70 000 €, et de séparer vos projets. Aucune limite légale de nombre de contrats.
Au bout de combien de temps peut-on retirer son argent ?
Quand vous voulez : l'argent n'est jamais bloqué. Mais la fiscalité des gains devient avantageuse après 8 ans grâce à l'abattement annuel. Retirer avant reste possible, simplement moins optimisé fiscalement.
Assurance vie ou PEA pour investir en bourse ?
Les deux sont complémentaires. Le PEA est imbattable fiscalement sur les actions européennes après 5 ans, mais limité à ce périmètre (même s'il est aujourd'hui possible d'investir dans des ETF du monde entier). L'assurance vie est plus souple : ETF mondiaux, immobilier, fonds en euros, obligations et un atout successoral que le PEA n'a pas.
Rejoins l’aventure Snowball
Plus de 70 000 personnes reçoivent déjà Snowball. 1 article par semaine pour enfin prendre le contrôle de tes finances (sans jargon ni prise de tête).
Fondateur de Snowball et Conseiller en Investissements Financiers (CIF), je suis certifié AMF et inscrit à l'ORIAS. Depuis 2020, je partage mes analyses et conseils en finances personnelles auprès d'une communauté de plus de 158 000 personnes. Je suis également l'auteur de L'Effet Snowball, publié chez Eyrolles.